鴻海 Q3 2026 財報淨利年增 34% 創 775 億新高!解析雲端網路佔比破 54% 與 HHTD26 模組化 AI 工廠佈局
鴻海(2317)公布 2026 年第三季財報,營收 3.02 兆元年增 46%、稅後淨利 775 億元年增 34%,雲端網路營收佔比達 54%。本文解析財報結構與 HHTD26 模組化 AI 工廠布局。

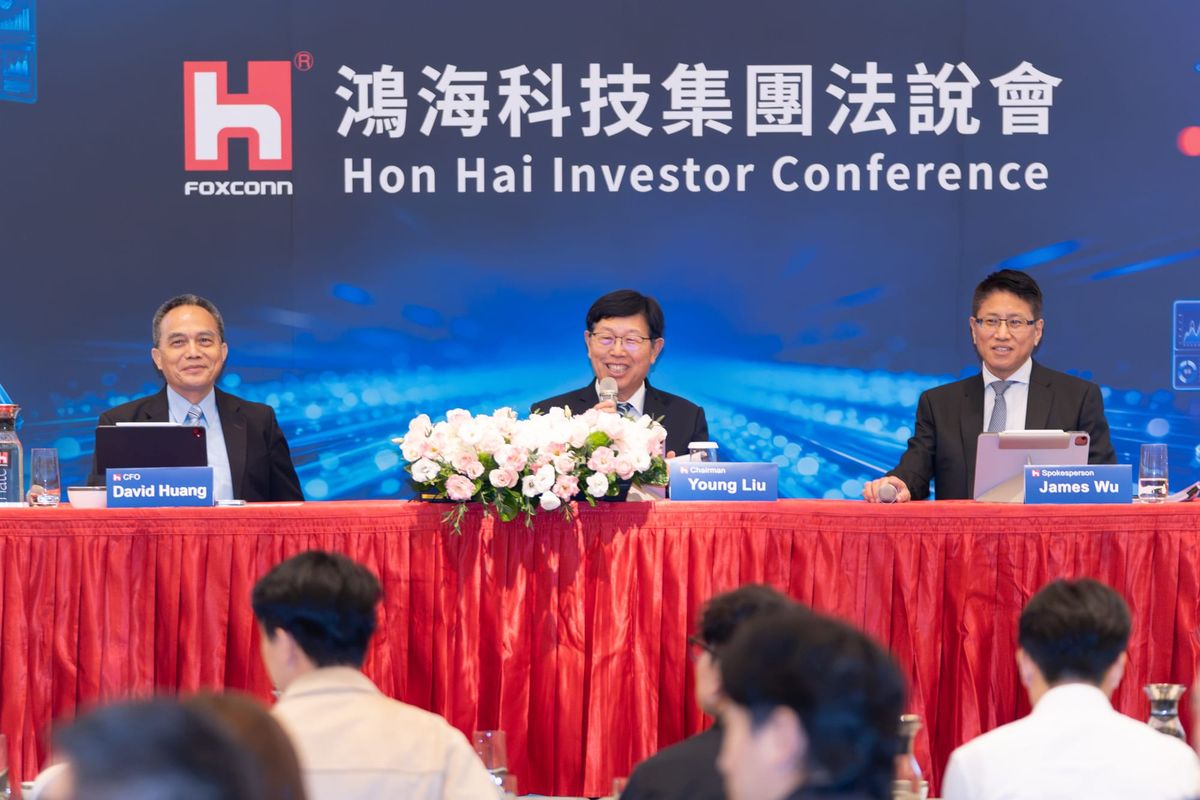
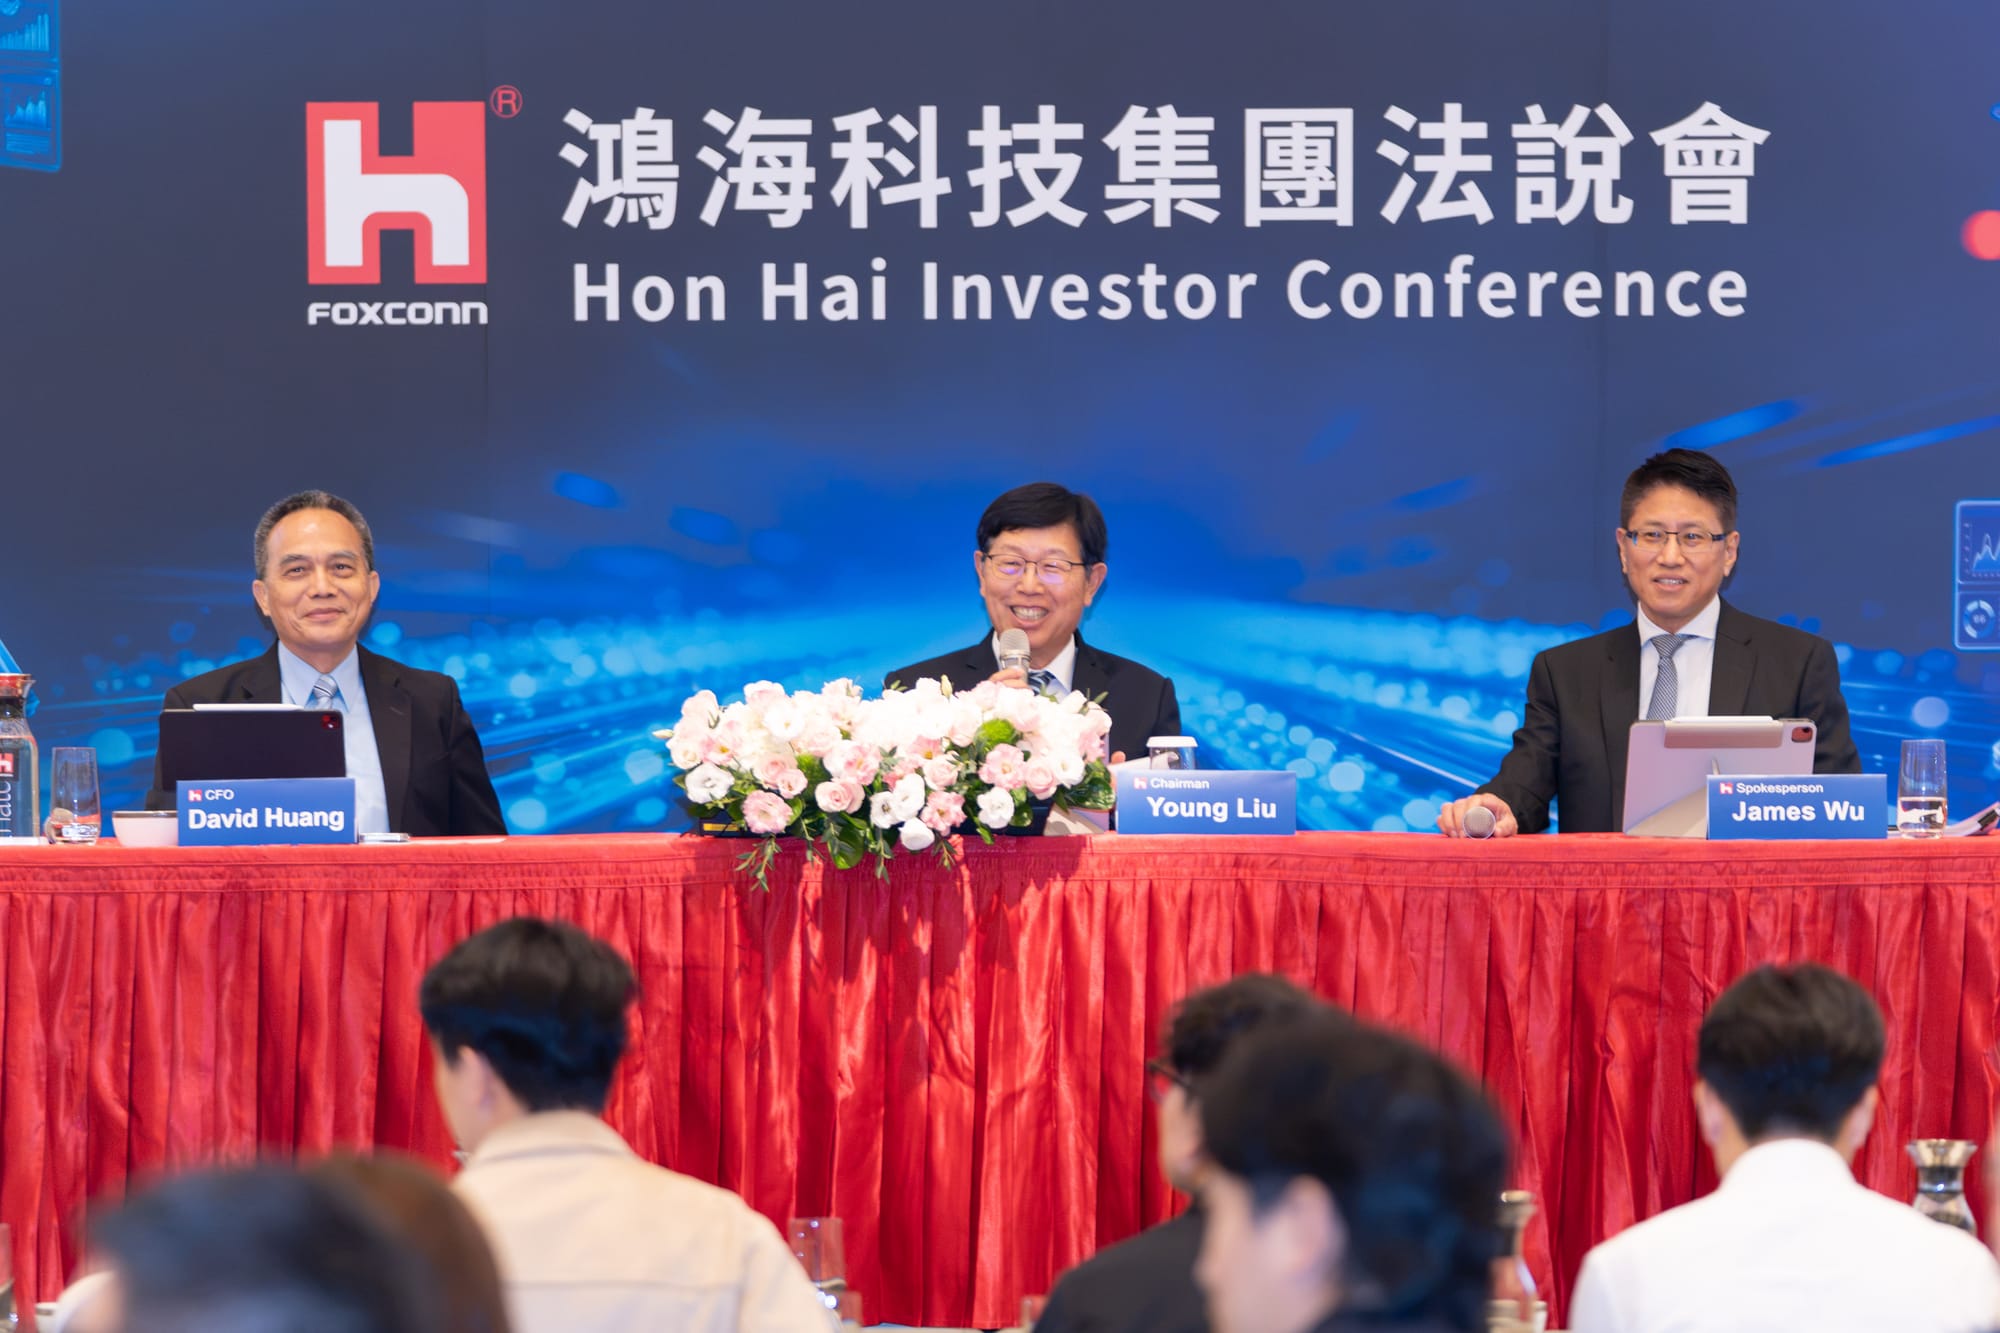
鴻海精密工業(2317)於 2026 年 11 月 12 日召開疫情後首場實體暨線上法人說明會,正式公布 2026 年第三季與前九月累計財務報告,多項核心獲利指標雙雙寫下歷年同期新高。
根據鴻海官方公布的財報數據,2026 年第三季單季合併營收達到新台幣 3.02 兆元,較去年同期大幅成長 46%;歸屬母公司業主稅後淨利則來到新台幣 775 億元(約 775.24 億元),年增率高達 34%,單季每股盈餘(EPS)攀升至 5.51 元,創下歷年單季最佳紀錄。
這份成績單背後最受產業矚目的結構性變化,在於產品組合的徹底翻轉。受惠於北美大型雲端服務供應商(CSP)持續擴建算力基礎設施,鴻海的「雲端網路產品」在第三季營收佔比正式突破 54%,穩居集團第一大營收支柱。
過去市場常將鴻海視為智慧型手機與消費性電子代工龍頭,但從 2025 年雲端網路躍居最大營收來源後,AI 伺服器機櫃的放量正加速推動鴻海從傳統電子製造服務(EMS),轉型為涵蓋晶片模組、液冷散熱到整座資料中心預建的「科技製造平台服務商」。
結合 2026 年 10 月底登場的第七屆鴻海科技日(HHTD26)所展出的「模組化 AI 工廠」與 NVIDIA DSX POD 參考設計,本文將從財報數字、獲利品質指標、HHTD26 技術落地到 2027 年供應鏈挑戰,完整拆解鴻海在 AI 基礎設施浪潮中的產業定位。
2026 Q3 財報核心數據:本業營業利益首度單季破千億
要觀察一家硬體製造巨頭是否真正從 AI 浪潮中受惠,不能只看營收規模放大,更必須檢視毛利、營業利益與現金創造能力是否同步優化。從鴻海 2026 年第三季與累計前三季的財務數據來看,規模經濟與垂直整合效益已明確反映在營業利益率上。
| 財務指標 | 2026 年第三季(Q3) | 季增率(QoQ) | 年增率(YoY) | 2026 年累計前三季 | 前三季年增率 |
|---|---|---|---|---|---|
| 合併營收 | 新台幣 3.02 兆元 | +19% | +46% | 新台幣 7.66 兆元 | +39% |
| 營業毛利 | 新台幣 1,815 億元 | +17% | +39% | 新台幣 4,670 億元 | +35% |
| 營業利益 | 新台幣 1,154 億元 | +22% | +64% | 新台幣 2,858 億元 | +65% |
| 歸屬母公司淨利 | 新台幣 775 億元 | +29% | +34% | 新台幣 1,874 億元 | +30% |
| 每股盈餘(EPS) | 新台幣 5.51 元 | +1.24 元 | +1.36 元 | 新台幣 13.35 元 | +2.97 元 |
從上表可以發現,鴻海第三季營業利益達到新台幣 1,154 億元,年增率高達 64%,不僅首度在單季突破千億元大關,其成長幅度也明顯高於營收的 46% 與毛利的 39%。
這項「本業營業利益成長大幅領先營收」的剪刀差現象,並非單一季度的偶發事件。若拉長時間軸觀察,2024 年至 2025 年累計前三季的營業利益增幅均高於營收與毛利,而 2026 年前三季營業利益年增 65%,領先差距進一步擴大。這背後反映出鴻海在產線自動化、模具精密加工與垂直整合管理上的營運效率持續提升,當高單價的 AI 伺服器機櫃放量出貨時,固定管銷費用率得以有效稀釋,使本業獲利能力呈現結構性增強。
營業利益率與 ROE 的結構性跳升
在獲利比率方面,鴻海 2026 年第三季毛利率為 6.02%、營業利益率為 3.83%、淨利率為 2.57%;若觀察前三季累計表現,營業利益率達到 3.73%,較 2025 年全年的 3.2% 明顯提升,也穩居集團設定的 3% 底線之上。
另一個關鍵指標是股東權益報酬率(ROE)。鴻海董事長劉揚偉在法說會中指出,過去以消費智能與電腦終端產品為主的時期,集團 ROE 大致低於 10%;自從雲端網路產品成為最大營收來源後,ROE 已跨越 11% 門檻。2026 年前三季 ROE 達到 10.44%,正逐步朝全年 12% 的目標邁進。
此外,在現金流創造能力上,集團 2025 年全年稅前息前折舊攤銷前獲利(EBITDA)接近新台幣 3,570 億元;而 2026 年僅前三季 EBITDA 就已超過去年全年總數,達到新台幣 3,692 億元、年增 50.3%,成長幅度高於同期資本支出 43% 的增幅,顯示本業現金流足以支撐 AI 基礎設施的擴產需求。
雲端網路佔比突破 54%:AI 機櫃如何重塑營收引擎
鴻海在 2026 年第三季法說會中明確指出,雲端網路產品受惠於 AI 伺服器強勁需求,實際成長幅度優於原先樂觀預期,單季營收佔比達到 54%,正式確立其為集團營運的核心引擎。
為何 AI 伺服器能帶來如此顯著的營收與營業利益跳升?關鍵在於產品型態從早期的「零組件與板卡出貨」,演進至「整機櫃級(Rack-scale)AI 超級運算系統」。
一台高階 AI 伺服器機櫃整合了繪圖處理器(GPU)或客製化晶片(ASIC)、高速交換器、高頻寬記憶體(HBM)模組、複雜的高層數印刷電路板(PCB)、大功率電源供應系統以及精密液冷散熱管路。這類系統的單價(ASP)遠高於傳統通用型伺服器,且對組裝精度、熱管理測試與出廠前系統驗證的要求極高。
鴻海透過垂直整合能力,掌握了從連接器、機構件、液冷零組件到整櫃系統組裝與測試的多數關鍵環節,因此在機櫃出貨放量時,能有效控制委外成本並發揮自動化產線的規模效益。針對第四季,鴻海預期隨著新一代 AI 伺服器機櫃持續出貨,加上通用伺服器維持溫和成長,雲端網路產品無論在季對季或年對年都將維持顯著與強勁的成長動能。
延伸閱讀:美媒傳美國擬將台積電、鴻海、廣達與緯穎納入「AI 國家隊」夥伴!結合台灣美國商會年會解析台廠不可替代性
HHTD26 揭密模組化 AI 工廠:14 天完成部署的工程突破
除了財報數字,鴻海在 2026 年 10 月 30 日至 31 日於台北南港展覽館舉辦的第七屆鴻海科技日(HHTD26),更具體展示了支撐這波 AI 基礎設施業務的底層製造技術。
本屆科技日共展出創紀錄的 321 件展品,其中「AI Token Factory」展區即佔了四分之一。所謂 AI 工廠(AI Factory),指的是專門用於大規模生成、訓練與推論 AI 詞元(Token)的工業級算力基礎設施,其建置邏輯已與傳統企業機房截然不同。
NVIDIA DSX POD 與模組化貨櫃架構
在 HHTD26 展區主入口,鴻海展示了基於 NVIDIA DSX POD 的模組化貨櫃解決方案。這是一套標準化、在工廠內預先建置完成的參考設計,將完整的 NVIDIA Vera Rubin 機櫃級 AI 基礎設施預先整合於模組化貨櫃當中。
這種作法的核心價值在於「將工地施工轉移回工廠標準化生產」。過去建置一座大型 AI 資料中心,從現場土建、機電配管、機櫃進場、液冷測試到系統除錯,往往需要數個月甚至更長的時間;透過模組化預建設計,系統在出廠前即可完成關鍵驗證與管線配置,運抵資料中心現場後只需直接連接既有的電力與冷卻基礎設施,即可在短時間內上線運作,大幅壓縮建置週期。
從產業競爭格局來看,模組化 AI 工廠的意義在於協助雲端服務商與企業客戶解決「電力就緒卻算力空轉」的時間成本問題。過去資料中心常因現場機電整合與液冷管路測試耗時過久,導致昂貴的 AI 晶片無法準時投入訓練與推論;鴻海透過標準化貨櫃與預驗證架構,將交付單位從「單台伺服器」升級為「可即時運作的算力模組」,進一步墊高了競爭門檻。
無線纜托盤、800 VDC 與微米級加工力
在機櫃內部架構上,HHTD26 的 AI 伺服器展示牆揭示了多項工程突破:
- 無線纜、無液冷軟管、無風扇運算托盤:鴻海僅用一個世代的開發週期,便實現內部無線纜與無軟管的運算托盤設計,透過盲插式(Blind-mate)液冷接頭與高速背板互連,減少人工接線誤差並提升維護效率。
- 共同封裝光學(CPO)與 800 VDC 電源:面對高密度算力帶來的傳輸與功耗壓力,展區納入下一代共同封裝光學技術,並在模擬 AI 資料中心機房(AI data hall)中展示包含 NVIDIA 800 VDC(高壓直流)電源分配架構的協同運作。
- 微米級精密加工與 3D 列印:鴻海首度設立「加工力展區」,展出一體沖壓成型(one-punch)機殼,相較傳統加工可將材料利用率提升 3.3 倍,模具精度達到正負 2 微米;同時透過金屬 3D 列印技術展示產品減重 90% 的工程成果。
此外,鴻海旗下專責 AI 超級運算與雲端營運、同時身為 NVIDIA 雲端合作夥伴(NCP)的 Visionbay.ai,也規劃依循 NVIDIA DSX MaxLPS 設計原則建置設施,在動工前即完成運算、電源與散熱配置的最佳化,目標是在固定電力容量限制下,最大化 AI 工廠的每瓦運算效能。在首日主舞台上,鴻海亦邀集 NVIDIA、Google 與施耐德電機(Schneider Electric)同台探討 AI 基礎設施演進,並由機器人展區呈現歷年規模最大的具身智能展品與工業落地案例,同時結合 NVIDIA 開放式代理安全平台強化智慧製造與智慧醫療的 AI 代理安全。
2026 Q4 與 2027 年展望:需求強勁下的供應鏈瓶頸
受惠於 AI 與傳統資通訊(ICT)產品同步進入第四季旺季,鴻海在法說會中維持全年強勁成長目標不變,並全面上調「雲端網路、消費智能、電腦終端、元件及其他」四大類產品的全年展望。
針對市場關注的 2027 年前景,鴻海首度表態「看好 2027 年表現」,認為全球 AI 基礎建設的算力需求仍將維持高檔,AI 伺服器機櫃預計保持高雙位數成長並持續擴大市佔率。
不過,管理層也對供應鏈風險提出務實提醒。目前電腦終端產品已持續受到記憶體供應緊張的影響,而放眼 2027 年,晶片、高階記憶體與部分關鍵零組件的供應吃緊,將是 AI 與消費電子供應鏈共同面臨的挑戰。雖然新產能將陸續開出,但預期整體市場仍處於需求大於供給的狀態,供應瓶頸短期內難以完全消除。此外,全球政經局勢、通膨、利率與匯率波動,也將持續考驗製造業者的全球產能調度與供應鏈管理韌性。
延伸閱讀:NVIDIA 台灣供應鏈擴大合作承諾:景碩載板擴產 3.5 倍、矽品獲數十億美元先進封裝注資與 Vera Rubin 量產全解析
常見問題(FAQ)
鴻海 2026 年第三季財報的主要亮點為何?
鴻海 2026 年第三季單季營收達新台幣 3.02 兆元(年增 46%)、營業利益 1,154 億元(年增 64%,首度單季破千億)、歸屬母公司淨利 775 億元(年增 34%),單季 EPS 為 5.51 元,營收與多項獲利指標均創下歷年單季與同期新高。
雲端網路產品佔比超過 54% 代表什麼意義?
雲端網路產品營收佔比在 2026 年第三季達到 54%,代表 AI 伺服器與網通設備已正式超越消費性電子,成為鴻海最大的營收支柱。這不僅拉升了整體營收規模,也帶動前三季營業利益率提升至 3.73%、ROE 來到 10.44%,顯示產品組合與獲利結構正持續優化。
什麼是 HHTD26 展出的模組化 AI 工廠與 NVIDIA DSX POD?
模組化 AI 工廠是將資料中心所需的 AI 運算機櫃、網路、電源與液冷散熱系統,預先在工廠內整合進標準化貨櫃(如 NVIDIA DSX POD 參考設計)並完成驗證。這類設計能大幅縮短資料中心現場施工與除錯時間,加速算力上線商轉。
鴻海對 2027 年的營運展望與潛在挑戰是什麼?
鴻海在 2026 年第三季法說會首度表示看好 2027 年表現,預期 AI 基礎設施需求依舊強勁,AI 機櫃可望維持高雙位數成長。但同時提醒,先進晶片、記憶體與關鍵零組件供應吃緊,加上全球政經環境與匯率變動,仍是 2027 年供應鏈管理必須密切因應的變數。
總結
從 2026 年第三季財報的 775 億元淨利與 54% 雲端網路佔比,到 HHTD26 展現的 NVIDIA DSX POD 模組化 AI 工廠與微米級精密製造實力,鴻海正明確示範大型電子製造龍頭在 AI 時代的轉型路徑:不再僅依賴單一終端產品的組裝代工,而是透過系統級整合、液冷散熱、電源架構與自動化製造能力,切入全球 AI 算力基礎設施的核心供給鏈。面對 2027 年依舊吃緊的晶片與記憶體供應環境,這套橫跨零組件到模組化資料中心的垂直整合能力,將是決定出貨兌現速度與本業獲利率的關鍵基礎。