輝達 FY27 Q3 財報破紀錄!單季營收衝 1,158 億美元年增 103%、Q4 財測上看 1,300 億美元與 Vera Rubin 最快爬坡解析
輝達公布 FY27 第三季財報,單季營收達 1,158 億美元年增 103%,資料中心營收 1,076 億美元,第四季財測上看 1,300 億美元,代理執行長強調 Vera Rubin 創史上最快量產爬坡。

很多人以為輝達最近經歷創辦人辭任風波,業績動能一定會踩剎車,但剛出爐的輝達 FY27 Q3 財報卻用破紀錄的數字打破了市場疑慮。
2026 年 11 月 17 日美股盤後,輝達正式公布截至 10 月 25 日的 2027 會計年度第三季財報。
單季總營收衝上 1,158 億美元,不但比上一季成長 20%,更較去年同期暴增 103%,直接超越華爾街原本預估的 1,090 億美元水準。
獲利能力同樣驚人。
第三季非一般公認會計準則(Non-GAAP)毛利率守在 74.9%,每股稀釋盈餘達 2.68 美元,同樣大幅擊敗市場共識的 2.47 美元。
更讓投資人振奮的是下一季展望。
由暫代執行長 Colette Kress 領軍的團隊給出第四季營收財測 1,300 億美元,並宣布次世代 Vera Rubin 平台寫下公司成立以來最快的量產爬坡速度。
對台灣半導體與伺服器供應鏈來說,這份成績單代表全球雲端巨頭的算力軍備競賽完全沒有降溫,只是進入了更考驗整機櫃交付的新階段。
接下來我們會拆解這份財報的關鍵數據、資料中心為何突破千億美元、Blackwell 與 Vera Rubin 的交替節奏,以及第四季毛利率微幅收斂背後的訊號。
單季 1,158 億美元怎麼來的?輝達 FY27 Q3 財報核心數字拆解
先把這份輝達 FY27 Q3 財報的關鍵成績攤開來看。
單季總營收 1,158 億美元,代表輝達現在每三個月創造的生意規模,就已經超過許多大型跨國企業一整年的營收總和。
這波成長幾乎完全由資料中心業務驅動。資料中心單季營收達到 1,076 億美元,年增率高達 110%,占整間公司總營收的比重已經超過九成二。
這顯示企業與國家級算力建置已經徹底取代傳統遊戲顯卡,成為撐起這座千億美元帝國的絕對核心。
為什麼高毛利率還能守在 74.9% 的水準
一般硬體公司在出貨量倍增、又同時切換新世代產品時,毛利率往往會因為初期良率與採購成本而明顯下滑。
但這季一般公認會計準則(GAAP)毛利率仍高達 74.8%,非一般公認會計準則也達到 74.9%。
主因在於目前主力出貨的 Blackwell 與 Blackwell Ultra 架構已經進入成熟規模化階段,加上高階網路交換器與軟體生態系搭售比例拉高,成功抵銷了部分零組件漲價壓力。
單季回饋股東 281 億美元代表什麼財務底氣
除了營收創高,公司帳上的現金流充沛度也相當驚人。單季透過股票回購與現金股利,一共向股東返還了 281 億美元。
在同時必須應付龐大晶圓預付款、確保先進封裝產能的情況下,還能拿出近三百億美元回饋股東,證明目前 AI 晶片的變現能力確實是真金白銀,而非單純靠帳面應收帳款撐場。
延伸閱讀:輝達急設國安與出口管制監督委員會!Colette Kress 暫代執行長並收緊 5,000 億美元 AI 融資
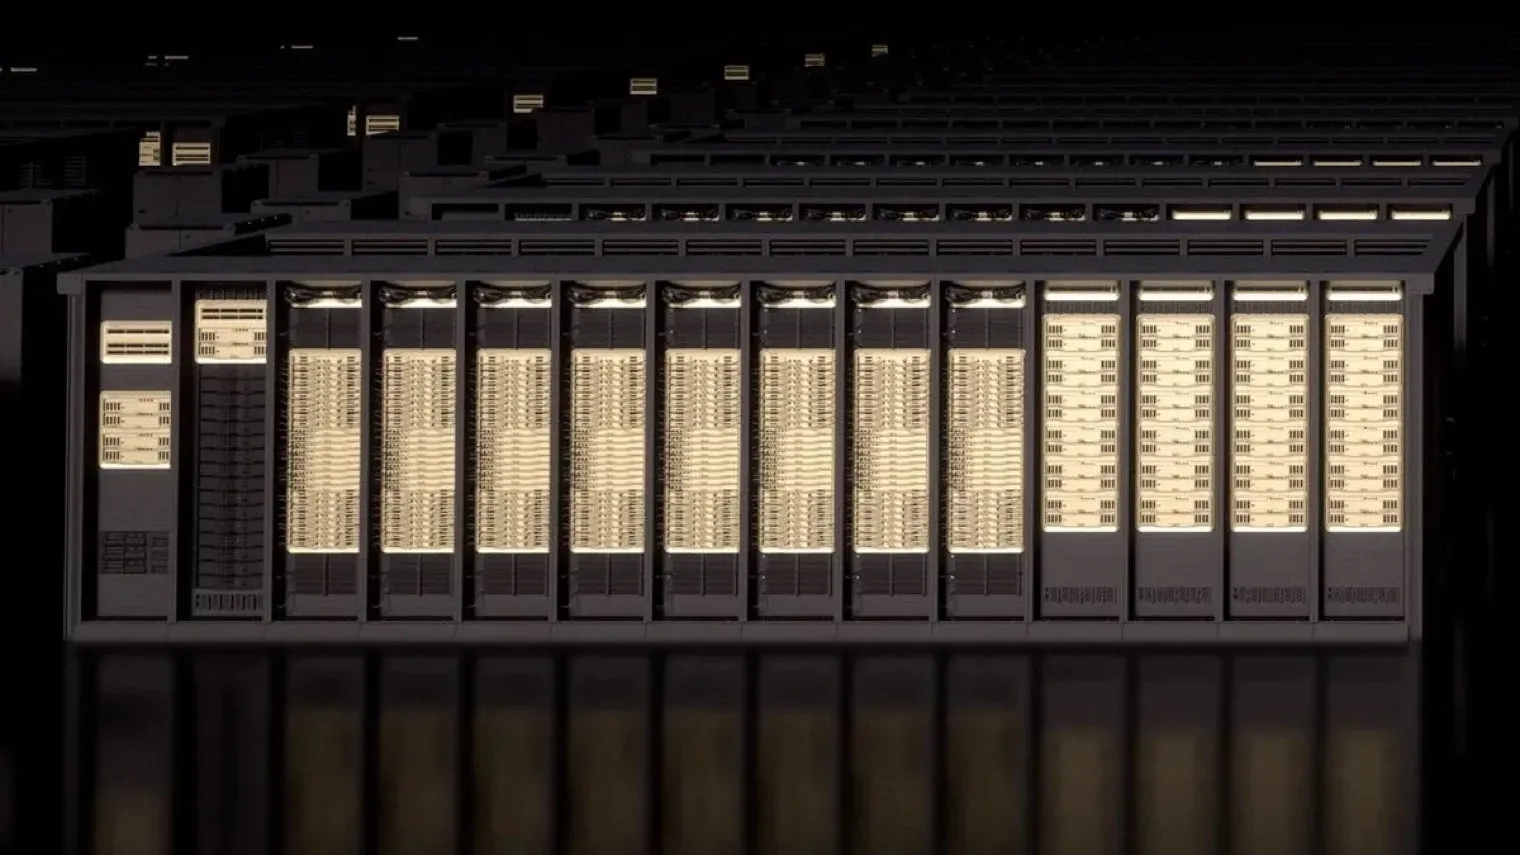
Vera Rubin NVL72 量產速度創史上最快,如何接棒 Blackwell
這場財報法說會最受市場與台灣代工廠關注的焦點,莫過於次世代架構 Vera Rubin 的最新進度。
暫代執行長兼財務長 Colette Kress 在財報聲明中明確指出,包含 Vera Rubin NVL72 整機櫃架構在內的新世代平台已經強勢起跑,目前的初期出貨與產能爬坡速度,創下公司歷史上最快紀錄。
目前首批 Vera Rubin 機櫃已經陸續運往全球主要雲端服務商與前沿 AI 實驗室進行部署。
為什麼雲端巨頭急著把舊平台換成 Vera Rubin
過去許多市場分析師擔心,客戶既然才剛花大錢買完 Blackwell Ultra 機櫃,會不會先觀望半年再採購下一代晶片?但從實際拉貨速度來看,這種擔憂顯然低估了前沿模型競爭的殘酷程度。
當 OpenAI 推出 GPT-6.2、Google DeepMind 推出 Gemini 4 系列、Anthropic 準備登陸那斯達克時,任何一家實驗室只要在訓練或推論能效上落後對手半年,市占與估值就可能瞬間被超車。
Vera Rubin 結合客製化的 Vera 處理器與新一代 Rubin 繪圖晶片,能大幅壓低單一詞元的推論電力消耗與冷卻成本,這讓四大雲端巨頭寧願頂著龐大資本支出壓力,也要搶在第一波把機櫃塞進資料中心。
Blackwell 與 Rubin 雙架構並行的供應鏈考驗
Blackwell 家族的需求並沒有因為新平台登場而立刻消失。相反地,目前市場呈現雙架構同步放量的格局。
這對台積電的 CoWoS 先進封裝產能,以及鴻海、廣達、緯穎的高壓供電與液冷整機櫃組裝能力,提出了極高的產能調度考驗。
因為代工廠必須在同一時間處理兩代完全不同熱功耗與機構設計的機櫃系統。
| 財報與營運項目 | FY27 Q3 實際表現 | 市場原先共識預期 | 對 AI 產業與台廠的意義 |
|---|---|---|---|
| 單季總營收 | 1,158 億美元(年增 103%) | 約 1,088 至 1,090 億美元 | 證實全球 AI 基建需求依然強勁 |
| 資料中心營收 | 1,076 億美元(年增 110%) | 市場預估約 1,010 億美元上下 | 算力投資高度集中於雲端與企業叢集 |
| Non-GAAP 毛利率 | 74.9% | 約 74.5% | 成熟架構放量與系統軟體搭售支撐獲利 |
| Non-GAAP 每股盈餘 | 2.68 美元 | 約 2.47 美元 | 獲利能力穩健,單季回饋股東 281 億美元 |
| FY27 Q4 營收財測 | 1,300 億美元(上下浮動 3%) | 約 1,253 億美元 | 新世代平台放量將帶動下季續創高峰 |
延伸閱讀:輝達擴展 Vera CPU 機櫃級平台!192 顆客製處理器進駐德國氣候超算,能效翻倍挑戰 x86
Q4 營收財測上看 1,300 億美元,但毛利率為何降到 71% 至 72%
展望即將進入的第四季,管理層給出的營收指引高達 1,300 億美元(上下浮動 3%),再度明顯高於華爾街分析師原本預估的 1,253 億美元。
這意味著到了下一個季度,單季營收年增規模仍將維持在驚人的高檔,幾乎沒有看到客戶大幅砍單的跡象。
然而,細心的投資人一定注意到財測中的另一個數字:第四季預期毛利率將從本季的近 75%,暫時回落到 71% 至 72% 區間。
毛利率下滑是競爭殺價,還是新機櫃初期爬坡成本?
面對這個問題,必須把原因拆開來看才不會誤判。
現階段毛利率微幅降溫,主要原因並非來自 AMD 或客製化晶片的惡性削價競爭,而是每次世代交替都會發生的物理現象。
當全新世代的 Vera Rubin 整機櫃系統進入早期大規模爬坡階段時,無論是高頻寬記憶體採購、先進封裝初期良率,還是全機櫃液冷零組件的整合測試成本,都會比量產一年多的舊平台高出一截。
等這套新機櫃在未來兩三個季度跨過學習曲線、良率與供應鏈產能全面拉順後,毛利率通常就有機會逐步回穩。
不過在過渡期間,市場確實會用放大鏡檢視 71% 這條防線能否穩穩守住。
領導層過渡與地緣管制下的潛在風險
雖然財務數字亮眼得無可挑剔,但這份財報也是在極為特殊的背景下交出來的。
就在財報公布前五天,創辦人黃仁勳才剛辭去執行長職務並面臨美國國會三大委員會的 12 月閉門訪談,目前公司正由 Colette Kress 暫代執行長。
這意味著公司在短中期內必須承受雙重外部壓力。第一是美國政府持續收緊先進晶片與海外遠端算力的出口管制,使得中國市場的營收貢獻幾乎歸零。
第二則是外界對 AI 投資回報率與表外舉債融資的疑慮仍未消散。
這也解釋了為何過渡期管理層近期收緊了對外融資審查,把重心擺在財務穩健與法遵合規,確保業績不被外部政治風波拖垮。
四大雲端巨頭資本支出為什麼還不見天花板
很多人擔心這波算力採購只是短期搶貨,但從輝達第三季財報的客戶結構來看,雲端巨頭的投資週期其實才剛進入下一個階段。
因為亞馬遜、微軟、Google 與 Meta 不只是買晶片來訓練更大的語言模型,它們更需要龐大的推論算力來支撐搜尋、廣告推薦與企業代理服務。
當每一家巨頭都把 AI 代理當成未來十年的核心作業系統時,機房裡的舊世代晶片就會因為能效過低而被迫加速汰換。
所以即使市場偶爾出現資本支出過高的雜音,只要推論需求還在以倍數成長,雲端大廠就不敢輕易放慢拉貨腳步。
台灣伺服器與散熱供應鏈下一季該盯緊什麼指標
對台灣投資人而言,看懂這份財報後,下一季最該追蹤的其實不是單純的營收數字,而是整機櫃交貨的現金轉換週期。
因為 Vera Rubin NVL72 的單櫃功耗與液冷管線複雜度都比前代更高,只要機櫃測試或某個關鍵連接器出現缺料,就會影響代工廠月底認列營收的時點。
因此觀察鴻海、廣達與緯穎未來三個月的月營收變化與存貨週轉天數,會比單純聽市場消息更能看出新平台量產是否真正順暢。
輝達財報數字背後的軟體生態護城河
除了硬體晶片銷售額屢創新高,輝達在軟體與網路交換層的整合能力同樣是毛利率居高不下的關鍵。
因為當企業購買整座機櫃時,他們買的不只是裡面的運算晶片,還包含了高速互連網路、管理軟體與長期的程式庫相容性保證。
所以即使競爭對手不斷端出單顆性價比更高的晶片,大型雲端客戶在切換系統架構時依然必須面對龐大的軟體遷移成本。
對一般科技股投資人的財報判讀提醒
看著輝達交出破千億美元的單季成績單,投資人最容易犯的錯誤就是只看營收絕對值而忽略庫存與毛利率變化。
因為在次世代架構快速放量的初期,供應鏈的任何良率波動都會優先反映在毛利率數字上。
因此接下來幾季觀察重點應放在新平台能否順利跨越爬坡陣痛期,並讓毛利率重新站穩七成以上的長期健康水準。
2027 年輝達基本面的觀察重點
觀察輝達下一季的表現時,投資人可以特別留意客戶集中度與新平台交貨節奏。
因為只要大型雲端客戶的算力投資維持穩健,輝達就能透過整機櫃出貨持續放大軟體與網路生態的附加價值。
從長期投資角度來看,輝達這份財報也提醒市場必須持續追蹤電力基礎設施與變壓器交期。
因為就算晶片與機櫃本身準時出貨,只要終端資料中心的電網併網時程延後,依然可能影響雲端客戶下一季度的實際拉貨節奏,這是評估輝達訂單續航力時不可忽略的外部變數。
常見問題 FAQ
輝達 FY27 Q3 財報的營收和獲利有擊敗華爾街預期嗎?
有,而且幅度相當明顯。
單季總營收達 1,158 億美元,優於市場預估的約 1,090 億美元。
非一般公認會計準則每股盈餘達 2.68 美元,同樣擊敗預估的 2.47 美元。
這季資料中心業務成長動能主要來自哪裡?
資料中心營收達 1,076 億美元,年增高達 110%,主要受惠於全球雲端巨頭與前沿 AI 實驗室對 Blackwell 與 Blackwell Ultra 算力叢集的持續擴建,以及新平台提前拉貨。
為什麼第四季預估毛利率會降到 71% 至 72%?
因為次世代 Vera Rubin 整機櫃系統正進入史上最快的早期量產爬坡期,新平台在初期的先進封裝良率、高階記憶體與整櫃測試成本較高,屬於世代交替的正常過渡現象。
這份財報對台灣 AI 供應鏈有什麼啟示?
第四季高達 1,300 億美元的營收財測與 Vera Rubin 快速起跑,確認了未來幾季台積電先進製程與封裝、以及鴻海、廣達、緯穎等液冷整機櫃廠的訂單能見度依然非常高。
結語
這份輝達 FY27 Q3 財報用 1,158 億美元營收與 1,300 億美元的第四季財測,向全球市場證明了一件事:就算經歷了創辦人閃電辭任與國會調查風波,算力需求的底層基本面與產品迭代節奏依然穩如泰山。
對台灣投資人與供應鏈業者來說,接下來觀察的重點不再只是營收能不能繼續創高,而是第四季毛利率能否守住 71% 以上的預期區間,以及 12 月初國會作證與出口管制政策是否會帶來新的法遵變數。
在雙架構並行放量的關鍵時刻,唯有掌握先進封裝與液冷整櫃核心技術的廠商,才能穩穩接住這波千億美元級的訂單紅利。
如果你想持續追蹤輝達財報後續解讀、Vera Rubin 供應鏈進展與台灣伺服器大廠動態,歡迎免費訂閱 AI 郵報,或點擊下方延伸閱讀掌握更多第一線產業分析。