SK 海力士財報:HBM4 將成主力,長約覆蓋逾半產能代表什麼?
AI 記憶體的重點正從短期出貨走向長約與擴產。分清已實現財報、未來產能與價格機制,才能看懂需求能見度。

SK 海力士財報把 AI 記憶體的成長,推進到產能與長期合約的討論。公司 10 月 28 日表示,已簽長約對應的數量,超過 2027 至 2028 年總產能的一半。
這個訊號讓人看到客戶願意提前安排供應,但不等於未來兩年的營收已經到手。晶片仍要做得出來、送到客戶手上,合約價格也可能依市場條件調整。
同一份官方財報公告預期,HBM4 會在第四季的出貨量與營收超過上一代的 HBM3E。HBM 是放在高效能運算晶片旁、快速供應資料的堆疊記憶體,因此它的產品轉換,會牽動 AI 伺服器的供應安排。
但記憶體需求強,與供應鏈永遠不會過剩,是不同的判斷。當公司開始擴產,讀者也得追客戶合約、交付時程與設備投資,才能了解成長能維持多久。
這篇適合想追 AI 記憶體供應鏈的人,重點放在長約怎麼改善規劃,以及它還不能保證的部分。先理解記憶體的生意,才看得出這次數字的意義。
SK 海力士財報反映什麼?先看記憶體如何服務 AI
SK 海力士這次公布的結果,讓人看到 AI 基礎設施需求如何進入記憶體生意。要讀懂它,先分開記憶體的用途、公司整體成果,以及尚未實現的產品展望。
AI 晶片需要快速取得資料,才能持續進行大量運算。HBM 是高頻寬記憶體,透過堆疊與高速連接,在有限空間提供大量資料傳輸能力,常與高效能運算晶片搭配使用。
記憶體不只有 HBM。公司也銷售 DRAM,也就是在設備運作時暫存資料的記憶體,以及用來保存資料的 NAND 快閃記憶體。這些產品服務不同工作,不能把集團所有收入都改稱 HBM 收入。
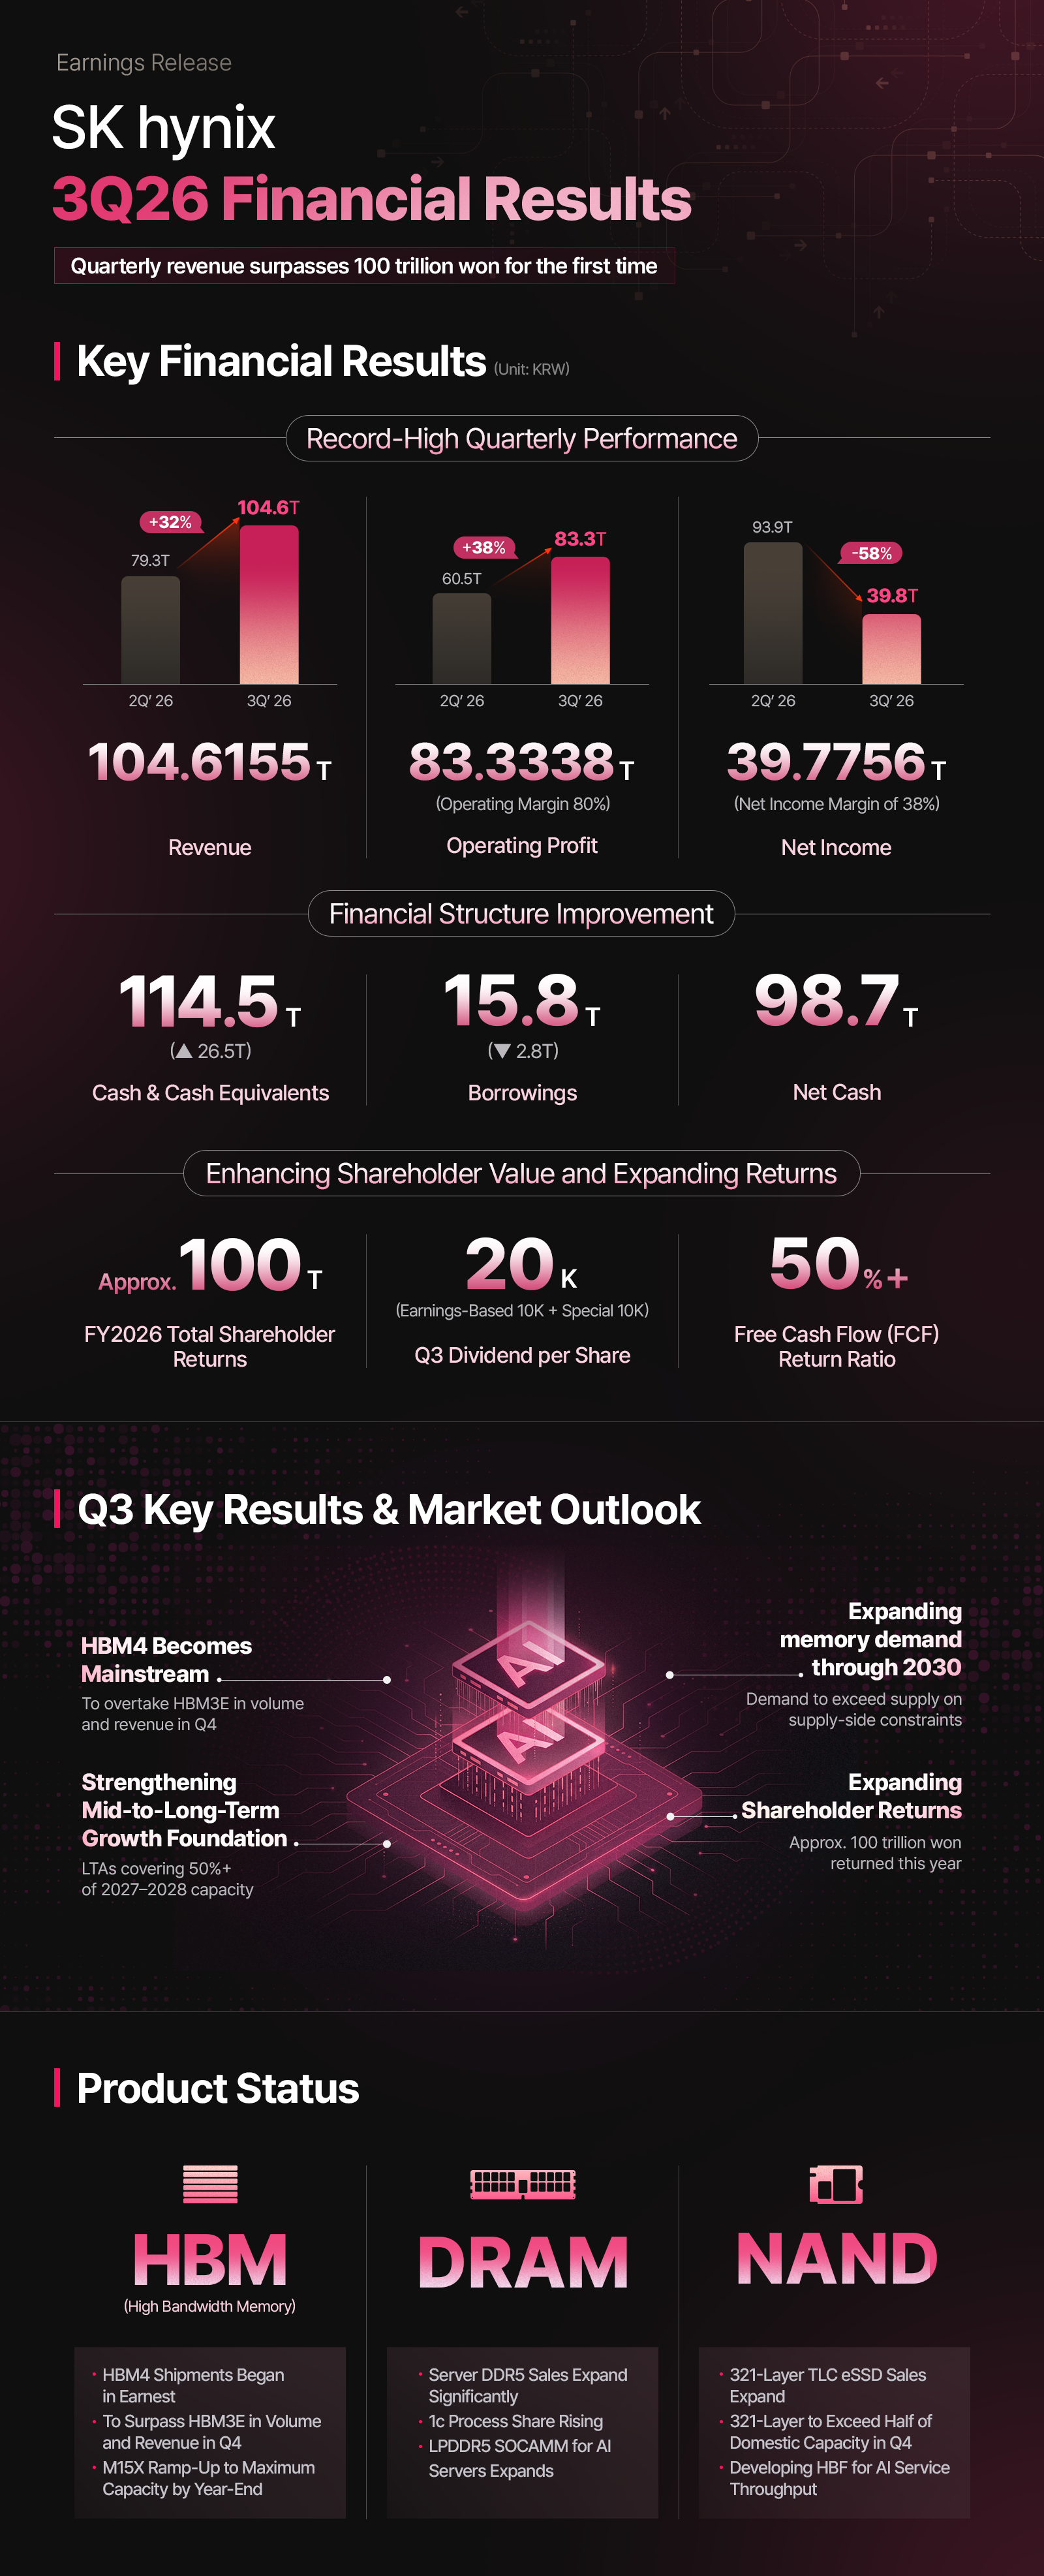
依 10 月 28 日公布的初步財報,第三季營收約 104.62 兆韓元,營業利益約 83.33 兆韓元,淨利約 39.78 兆韓元。這些金額依韓國國際財務報導準則編製,公告時審閱程序尚未完成。
營業利益增加,不等於所有獲利都上升
與第二季相比,第三季營收增加約 32%,營業利益增加約 38%,公告中的營業利益率四捨五入約為 80%。這支持本業表現強勁的觀察,但它還沒有包含所有營業外影響。
同一季淨利卻比第二季減少約 58%。營業利益與淨利涵蓋的項目不同,投資損益、稅與其他因素,都可能使兩者方向不同,不能寫成所有獲利數字都同步創高。
兆韓元也不能和億美元直接比較。觀察同一家公司,保留原始幣別較容易看清趨勢。若要跨國比較,必須額外交代匯率與換算日期,本文不以未交代的匯率替公司排名。
財報先回答已經發生的營運成果,HBM4 的說明則把視線帶往下一季。這兩件事要相互參照,但不能把未來產品轉換的展望提前寫進已實現收入。
HBM4 將成主力,產品轉換為何影響收入與產能?
HBM4 的重點不只是名稱換代,而是新產品能否按客戶需要完成製造、驗證與交付。因為不同產品需要相應的製造安排,所以當出貨組合改變,收入來源與產能配置也會跟著調整。
海力士預期,第四季 HBM4 的出貨量與營收都會超過 HBM3E。這是管理層對下一季的展望,並不表示第三季就已經完成這個轉折,閱讀時要保留清楚的時間界線。
出貨量與營收同時被提到,是兩種不同觀察。數量告訴我們交付規模,營收還受到售價與產品組合影響。只有其中一項增加時,解釋可能與兩項一起增加不同。
新產品若要持續擴大供應,還需要製程、封裝與客戶系統配合。這些是理解產業的基本機制,不代表公司已揭露每一項限制,也不能自行推定某一家客戶已完成全部驗證。
產能是製造能力,還不是最後收入
產能可以理解成設備與工廠在一定期間內能提供的生產能力。它必須經過實際生產,做出符合規格的產品,並完成交付,才有機會形成相對應收入。
公司表示,DRAM 工廠 M15X 將在年底前拉升至最大產能。這提供擴產時程的觀察點,但滿產規劃不等於所有成品已經出售,也不表示每一片晶圓都會成為同樣數量的合格產品。
因此,下次公告可以先核對 HBM4 是否如預期超越 HBM3E,再看公司如何描述交貨與生產安排。若新產品進度改變,相關收入及客戶供應時程也可能跟著調整。
供應鏈另一端的需求背景,可以參考本站對晶片業者的分析。它有助理解高效能運算擴張,仍不能代替海力士自身的產品交付證據。
產品轉換需要先安排設備與製造資源,這也解釋了客戶為什麼可能提早簽長約。因此,長約提高規劃能見度,但它保證的範圍,仍要仔細拆開。
延伸閱讀:NVIDIA 財報解析:營收翻倍、資料中心再加速,真正風險已轉向毛利與融資
長約覆蓋逾半產能,能保證多少未來生意?
長期合約讓客戶與供應商較早安排資源,但不等於固定售價,更不等於已經收到未來收入。這是 SK 海力士財報裡最容易被標題放大的地方。
海力士表示,已與 14 家主要客戶簽訂長期合約,對應數量超過 2027 至 2028 年總產能的 50%。這裡描述的是合約覆蓋的數量相對於產能,不能改成全部未來營收已被保證。
依公告說明,這類合約通常長達五年,價格可以在雙方約定的範圍內,隨市場條件調整。因此,長約與價格永遠不變,是兩件不同的事。
客戶提前安排供應,可能有助供應商規劃設備與生產,也有助客戶降低臨時缺貨的不確定性。這是長約改善規劃的機制,不表示任何一方都不再承擔景氣與執行風險。
數量能見度與獲利能見度,要分開評估
即使供應數量有較長期的安排,最後收入仍受交付時點與價格影響。製造成本與產品組合也會決定留下多少獲利,所以不能從「覆蓋逾半產能」直接跳到未來毛利率。
若公司擴大產能,合約覆蓋率的分母也會改變。閱讀不同時點的新聞時,要先確認它談的是哪幾年、哪一段產能與哪一種合約,而不是只比較百分比大小。
公司也預期,需求超過供給的情況可能延續到 2030 年。這是管理層對市場的判斷,可作為追蹤依據,尚不是已獲獨立證明的未來結果。
若未來客戶需求、產品規格或供應能力改變,市場平衡仍可能調整。記憶體過去有景氣波動的特性,但也不能僅憑歷史,斷言這次長約毫無作用。應繼續看實際履約與價格。
需要確認原始措辭時,可透過公司提交的美國證管會財報文件,對照新聞室公告與附件。原始資料能幫忙分清已實現結果與公司預測。
長約帶來的是較好的安排基礎,不是免除一切風險。當公司同時規劃大幅投資,讀者還需要看這份能見度如何變成設備、交付與現金安排。
擴產與股東回饋並行,哪些數字要分開讀?
擴產與股東回饋使用資金的目的不同,不能把回饋金額當成記憶體本業的獲利預測。這季兩者同時受到關注,更需要回到資金來源與執行期間。
海力士表示,下一年的資本支出預計顯著增加,仍會依需求等條件彈性調整。資本支出是為長期使用的設備與設施投入資金,能支撐未來生產,但先帶來付款與執行需求。
如果長約提高需求能見度,擴產規劃就有較具體的參考。然而,工廠能否按時運轉、產品能否符合規格,仍要靠後續公告逐段證明,不能只看投資規模。
股東回饋方面,公司提出 2026 年度約 100 兆韓元的目標,其中現金股利至少 30 兆韓元,回購並註銷股票至少 60 兆韓元。這是公司公布的安排,不是本文對個人投資報酬的估計。
回購、註銷與投資收益各有意思
回購是公司買回自家股票。註銷則讓該批股票不再流通。部分買回股票若用於員工報酬,公司並不把它算入這次股東回饋口徑,因此不能把所有回購都直接加到同一數字。
本次特別回饋也涉及 Kioxia 投資處分相關收益。資本投資帶來的所得,和持續製造、銷售記憶體的營業獲利來源不同,不能直接推定未來每季都會以同樣方式重複。
另外,公告提到中止 Solidigm 的上市評估,是資本市場安排的變更,不代表整間子公司關閉。理解這些動作時,要分清公司停止的是哪一項計畫,避免把新聞範圍放大。
製造設備端的背景,可接著閱讀另一篇產業文章。不同供應商的投資節奏可以互相提供線索,仍應分開看公司訂單、交付與獲利的原始資料。
對一般讀者,下一步可以把追蹤分成三項:HBM4 的實際交付、長約與產能的年度對應,以及擴產支出如何進行。這樣才能把供需敘事連到企業實際執行,而非只看一次大額回饋。
用海力士自己的承諾,建立下一次核對點
讀者可以替海力士保留兩張清單。一張寫第三季已實現數字,另一張寫第四季與未來年度展望,讓兩種資料不會在筆記裡混成同一個時間點。
下一次海力士公布結果時,先核對產品轉換,再核對擴產進度。若出貨組合符合預期,但成本或價格改變,仍需要重新評估獲利,不能只用產品名稱升級作結論。
海力士的長約也應沿同樣方式追蹤:年份、覆蓋產能與價格機制,分別保存。當後來公告改變其中一項,讀者就能指出變的是哪個條件,而不是把整個需求故事一次推翻或全盤接受。
SK 海力士財報常見問題
HBM4 已經在第三季超越 HBM3E 嗎?
官方說的是預期第四季在出貨量與營收上超越,不是第三季已實現的結果。後續應等待第四季公告核對,同時確認公司比較的是數量、收入,還是兩者。
長約覆蓋逾半產能,是否表示未來兩年收入都已入帳?
不是。合約對應的是未來供應安排,還需要生產、履約與交付,價格也可能依約調整。產能覆蓋率提供數量能見度,不能直接改寫成已收到的現金或已認列的營收。
公司說缺貨到 2030 年,讀者可以視為確定嗎?
不能。這是管理層的供需預測,未來仍受客戶需求、新產能、技術與市場條件影響。可以把它保存為觀察基準,之後持續核對,無須把預測當成保證。
營業利益增加,為何淨利卻季減?
兩者包含的項目不同。營業利益較貼近營運結果,淨利還受到營業外投資損益、稅等因素影響。這次應分別交代營業利益季增與淨利季減,不能合併成單一方向。
約 100 兆韓元回饋,代表每年都會有同樣金額嗎?
公告是 2026 年度目標,且包含與投資所得相關的特別安排。除非公司另外提出未來承諾,不能把一次年度回饋直接外推成長期固定金額,也不能換算成每位讀者必得的報酬。
結語:把長約當成能見度,再追交付與現金回收
這次 SK 海力士財報的核心,是 AI 記憶體需求已推動公司以產品轉換、長約與擴產安排下一階段。長約讓規劃較有依據,實際收入與獲利仍要靠交付、價格及成本逐步形成。
接下來可以先核對 HBM4 第四季是否達成公司展望,再追 2027 至 2028 年產能與合約的對應。把每項預測與後來結果並排保存,就能逐步看清成長是否落地,而不是把未來幾年的故事一次當成答案。